

地價稅怎麼算、什麼時候繳?自用住宅優惠稅率申請一次看
示意圖
地價稅是持有土地每年都要繳的稅,每年 11 月 1 日到 11 月 30 日繳納,由當年 8 月 31 日登記的土地所有權人負擔。
算法是「課稅地價 × 稅率」:一般用地千分之 10 起跳、最高千分之 55;符合自用住宅條件的,只要千分之 2,稅金差 5 倍,但要在 9 月 22 日前申請。
本文導覽
地價稅稅率表:一般用地、自用住宅差多少?
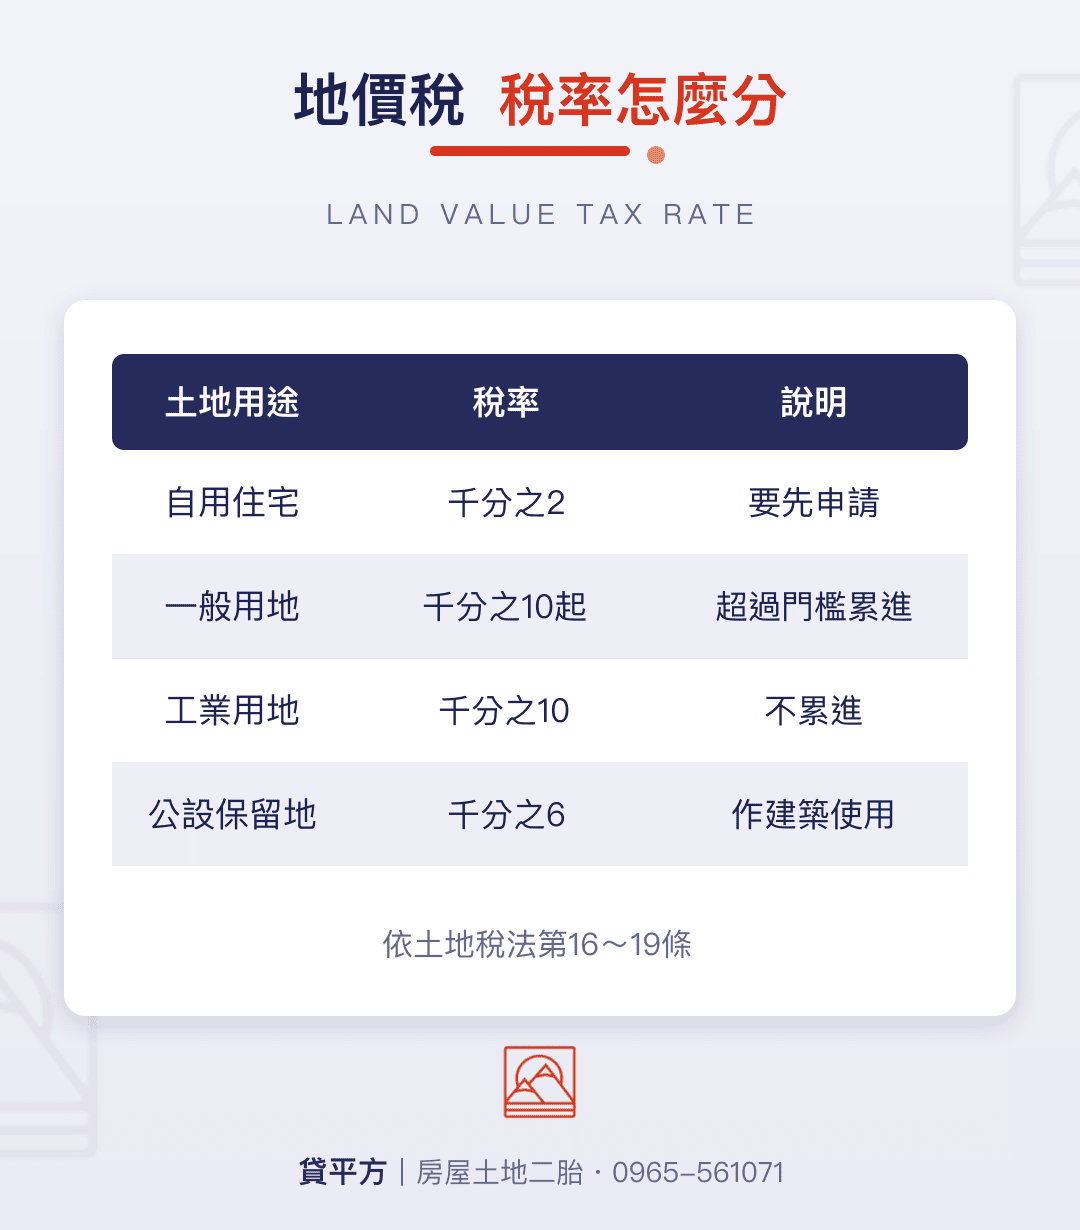
地價稅的稅率由土地稅法規定,依土地用途分成幾種。最常見的是一般用地的累進稅率,和自用住宅用地的優惠稅率:
| 土地用途 | 稅率 | 法源 |
| 自用住宅用地 | 千分之 2 | 《土地稅法》第 17 條 |
| 一般用地(累進起點地價以內) | 千分之 10 | 《土地稅法》第 16 條 |
| 一般用地(超過累進起點地價) | 千分之 15~55,分 5 級累進 | 《土地稅法》第 16 條 |
| 工業用地、礦業用地等 | 千分之 10 | 《土地稅法》第 18 條 |
| 公共設施保留地(作建築使用) | 千分之 6 | 《土地稅法》第 19 條 |
資料來源:全國法規資料庫・土地稅法、財政部稅務入口網・地價稅的課徵。
多數人名下的土地,地價總額都在累進起點地價以內,稅率就是千分之 10;如果是自己住的房子底下的土地,申請通過後降到千分之 2。同一塊地,有沒有申請自用住宅,稅金就差 5 倍。
Related posts
2026 年 7 月 4 日

2022 年 5 月 10 日

2022 年 4 月 26 日